
Créditos, tarjetas y vivienda: así afecta al ciudadano la decisión del Banco de la República
 Redacción Teleprónter
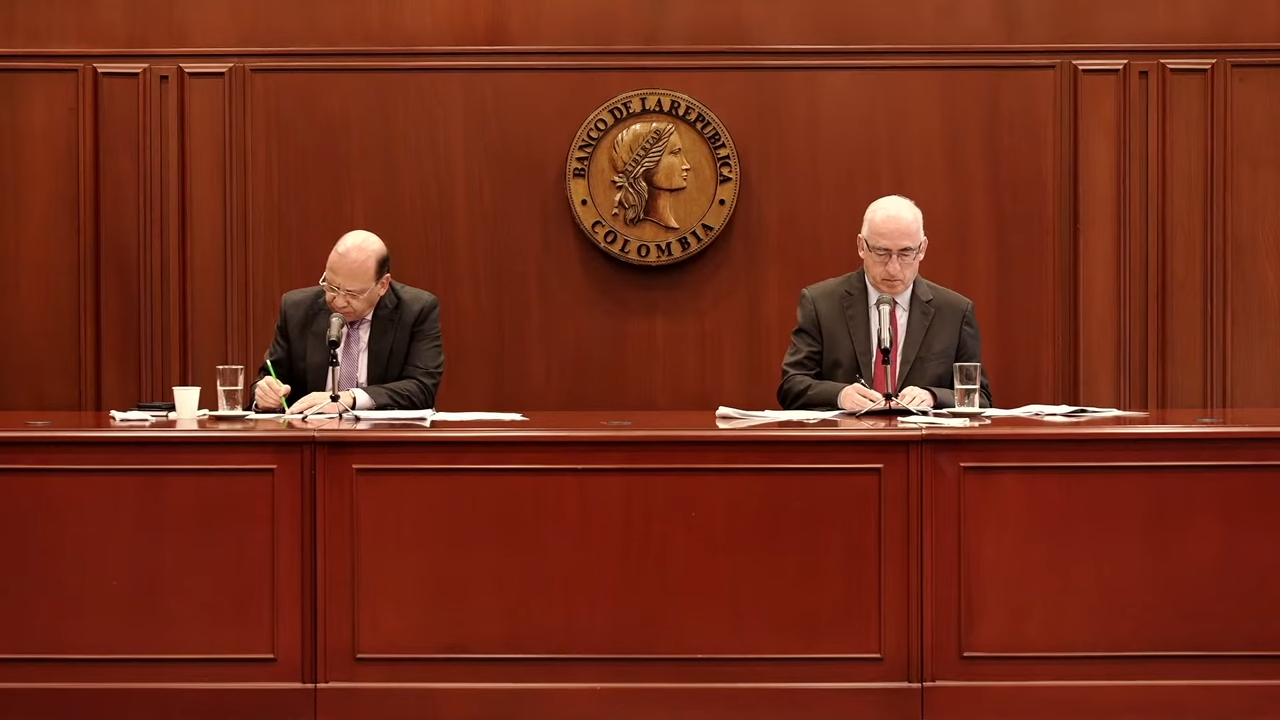
La decisión del Banco de la República de subir la tasa de interés a 10,25% no es un dato lejano ni exclusivo de economistas. Es una medida que se siente en la vida diaria: en la cuota del crédito, en la tarjeta de crédito, en el préstamo para comprar casa o incluso en la decisión de aplazar una compra importante.
En términos simples, el Banco decidió hacer más caro el dinero. ¿La razón? Evitar que la inflación vuelva a acelerarse y se salga de control. Aunque el índice general de precios cerró diciembre en 5,1%, una leve mejora frente a 2024, las señales de fondo no tranquilizaron a la Junta Directiva.
El mayor motivo de preocupación fueron las expectativas de inflación. Los analistas pasaron de prever una inflación cercana al 4,6% a una de 6,4% para finales de 2026. Cuando comerciantes, empresas y trabajadores creen que los precios seguirán subiendo, tienden a ajustar precios y salarios desde ya. Ese comportamiento, por sí solo, empuja la inflación hacia arriba.
Por eso, aunque la economía colombiana sí está creciendo —con una expansión estimada del 2,9% en 2025—, el Banco optó por enviar un mensaje contundente: la prioridad sigue siendo frenar la inflación, incluso si eso implica apretar el bolsillo en el corto plazo.
Para el ciudadano común, el impacto es inmediato. Un crédito de consumo que antes parecía manejable ahora tiene cuotas más altas. Las tarjetas de crédito se vuelven más costosas si no se pagan a tiempo. Quien está pensando en comprar vivienda encuentra tasas hipotecarias menos favorables. En la práctica, muchas familias deben reorganizar gastos, aplazar planes o reducir compras.
Lo que cambia en la vida diaria y por qué el Banco tomó el riesgo
La lógica del Banco es conocida, pero no por eso menos dura: si las personas gastan menos y piden menos créditos, la presión sobre los precios disminuye. Es una medicina amarga, pero busca evitar un problema mayor más adelante.
El contexto también influyó. Colombia está importando más de lo que exporta y el déficit de cuenta corriente sigue ampliándose. Al mismo tiempo, el entorno internacional es incierto: tensiones comerciales, conflictos geopolíticos y dudas sobre la estabilidad económica global. En ese escenario, una política monetaria firme ayuda a proteger la confianza en el país.
Ahora bien, la decisión no fue unánime. Dos directores consideraron que era mejor bajar la tasa, y uno pensó que debía mantenerse. Esto refleja que el riesgo es real: subir demasiado las tasas puede enfriar el consumo, afectar el empleo y golpear a los pequeños negocios que dependen del crédito para operar.
Leer más: Así se moverá tu dinero en 2026 (y por qué deberías prestarle atención)
En su reunión de enero la #JuntaBanRep decidió por mayoría subir la tasa de interés de política monetaria a 10,25%.
— Banco República 🇨🇴 (@BancoRepublica) January 30, 2026
Cuatro directores votaron a favor de esta decisión, dos por una reducción de 50 pbs. y uno por mantenerla inalterada.
Más información 👉 https://t.co/xeDu55QoD4 pic.twitter.com/w7dROviwUK
¿Fue una decisión acertada? Desde el punto de vista técnico, el Banco actuó para no perder el control de la inflación. Esperar más tiempo habría significado aplicar medidas aún más fuertes después. Sin embargo, el costo lo asumen principalmente los hogares y las empresas pequeñas, que sienten el ajuste de inmediato.
El mensaje final, según la entidad es que este no es un castigo, sino una apuesta por la estabilidad. El Banco dejó abierta la puerta a futuras decisiones según cómo evolucionen los precios y la economía. Para los colombianos, el reto será manejar sus finanzas con mayor prudencia mientras pasa el periodo de tasas altas.
Acerca del autor