
¿Qué trámite deberán cumplir los dueños de vehículos eléctricos e híbridos para mantener beneficios tributarios en 2026?
 Redacción Teleprónter

Los propietarios de vehículos eléctricos e híbridos en Colombia deberán realizar un trámite adicional si desean mantener los beneficios tributarios vigentes en 2026. El Gobierno nacional estableció que será obligatorio contar con un certificado expedido por la Unidad de Planeación Minero Energética (UPME) como requisito previo para acceder a deducciones y exenciones fiscales.
La medida quedó formalizada mediante la Resolución 000070 y responde al crecimiento sostenido en la venta de este tipo de automotores en el país. Solo en 2025, los registros oficiales evidenciaron un aumento superior al 115 % en matrículas de vehículos 100 % eléctricos, con cerca de 20.000 unidades nuevas.
Los híbridos también reportaron cifras históricas, superando las 67.000 unidades y un crecimiento cercano al 60 % frente al año anterior.
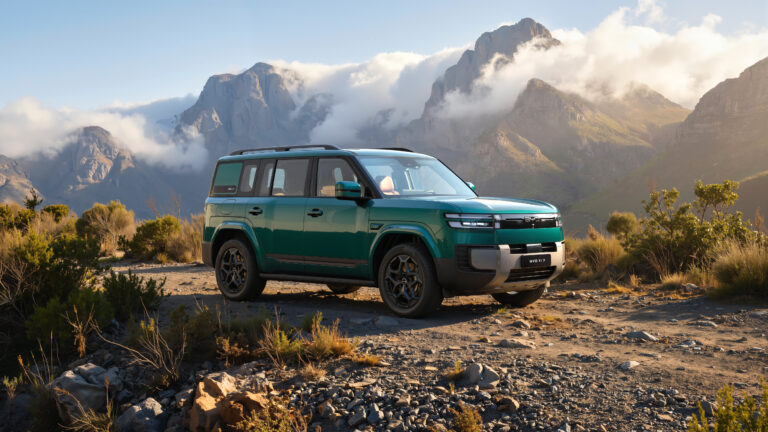
Marcas como BYD, Toyota y Kia han impulsado este mercado con una oferta que incluye desde modelos urbanos hasta camionetas familiares. La expansión de puntos de carga, los incentivos tributarios y la exención de restricciones como el pico y placa en varias ciudades han influido en la decisión de compra.
Certificación obligatoria ante la UPME
A partir de 2026, quienes quieran aplicar a beneficios como la exclusión de IVA, la deducción del 50 % en el impuesto de renta o tarifas preferenciales en aranceles deberán tramitar un certificado técnico ante la UPME. El proceso se realizará a través del Sistema Único de Usuarios (SUU) de la entidad.
Este documento será necesario para que la Dirección de Impuestos y Aduanas Nacionales (DIAN) valide los incentivos en las declaraciones tributarias. Sin la certificación previa, los contribuyentes no podrán aplicar las deducciones especiales, incluso si el vehículo cumple con las características técnicas exigidas.
El objetivo del nuevo procedimiento es verificar que los automotores realmente correspondan a tecnologías de eficiencia energética o fuentes no convencionales, evitando inconsistencias en la aplicación de beneficios fiscales.
Entre los incentivos condicionados al trámite se mantienen:
IVA preferencial del 5 % frente al 19 % de vehículos de combustión.
Tope máximo del 1 % en el impuesto vehicular.
Deducción de hasta el 50 % del valor de la inversión en el impuesto de renta durante un periodo de hasta 15 años.
Arancel del 0 % para eléctricos y tarifas reducidas para híbridos.
La implementación del certificado marca un cambio administrativo importante para el sector automotor. Aunque no elimina los incentivos, sí introduce un filtro técnico adicional que obliga a los propietarios a planificar el proceso con anticipación.
El crecimiento de la movilidad eléctrica en Colombia continúa, pero ahora estará acompañado de mayores controles formales para garantizar que los beneficios tributarios se asignen conforme a los criterios establecidos por la normativa vigente.
Acerca del autor